後払い決済とは、商品やサービスの提供を受けた後に、購入者が代金を支払う決済方法です。
消費者庁は決済方法を「前払い」「即時払い」「後払い」に分類し、後払いを「商品・サービスの提供を受けた後に支払いをする方法」としています。 出典:消費者庁「決済について」
EC・通販などで導入される後払い決済サービスでは、決済事業者が購入者の与信、請求、代金回収、入金管理などを担うサービスがあり、未回収保証を提供しているものもあります。
一方、「後払い決済」と呼ばれるサービスであっても、購入者への請求方法、支払期限、分割払いの可否、与信方法、未回収保証、加盟店への入金サイクルなどはサービスごとに異なります。
事業者が導入する際は「後払いができるか」だけではなく、料金・与信・保証範囲・入金サイクル・支払い方法・システム連携を比較することが重要です。
本記事では、主にEC・通販などの事業者が導入する後払い決済について、公式情報をもとに仕組みや選び方を解説します。
すぐ使える審査なし少額後払いアプリ(一部審査あり)9選
審査なしで登録できる後払いアプリ9種類(一部審査あり)を紹介します。
| 項目 | バンドルカード | ワンバンク | みんなの銀行 | NP後払い | atone(アトネ) | Paidy | Kyash | ultra pay | BANKIT |
| ネット ショップ | ○ Visa加盟店 | ○ Visa加盟店 | 〇 デビットJCB加盟店 | ○ NP後払い対応のECサイト (20万店舗以上) | ○ atone加盟店 | ○ Paidy加盟店 | ○ Visa加盟店 | ○ Visa加盟店 | ○ Visa加盟店 |
| 実店舗 | ○ Visa加盟店 | ○ Visa加盟店 | 〇 現金化可能 | X | ○ atone加盟店 | ○ Paidy加盟店 | ○ Quick Pay+加盟店 ApplePay/Googleウォレット リアルカード発行 | ○ Visa加盟店 | ○ QUICPay+ Visaタッチ決済対応店 |
| 利用可能 上限額 | 3,000円〜50,000円/回 | 3,000円〜50,000円/回 | 最大50,000円 | 55,000円(税込) | 利用状況により変動 | 利用者ごとに異なる(本人確認後表示) | 3,000円〜50,000円/回 | 3,000円〜50,000円/回 | スマートクレカ初期設定 ショッピング:500,000円 キャッシング:100,000円 |
| 手数料 | 510円〜1,830円 | 510円〜1,830円 | 0円 (利息・手数料なし) | なし (銀行振込は振込手数料) | 口座振替無料、 コンビニ払い:209円 | 口座振替:なし 銀行振込:振込み手数料 コンビニ払い:1回払いは300円 分割払い(金額と回数で変動) | 500円〜1,800円 | 500円〜1,800円 | ショッピング1回払い:なし、 分割払い:実質年率10.76〜13.27% キャッシング:実質年率18.0% |
| 後払い 決済方法 | 「ポチっとチャージ」でチャージして利用 | 「あとばらいチャージ」でチャージして最短1分で利用可能 | 機能「Cover」利用で自動立替または出金可能 | 支払方法でNP後払いを選択 | 「atone」を選択、認証コード入力 | 「あと払い(ペイディ)を選択、 認証コード入力 | 「イマすぐ入金」でチャージして利用 | 「ミライバライ」でチャージして利用 | ウォレットにチャージして利用 |
| 分割払い | 不可 | 不可 | 問合せ | 不可 | 不可 | 可(3・6・12回) ※本人確認書類で手続要 | 不可 | 不可 | 可 |
| 支払方法 | コンビニ セブン銀行ATM、 ネット銀行 銀行ATM(ペイジー) | クレジットカード 銀行口座 コンビニ セブン銀行ATM ネット銀行 銀行ATM(ペイジー) | アプリに入金 ATM | コンビニ/銀行/郵便局/LINE Pay | コンビニ/銀行振込/口座振替 | 口座振替/銀行振込/コンビニ払い | アプリから手続きのうえ、 Kyashマネー残高、または コンビニ払い | コンビニ払い | ウォレットへのチャージ残高で支払い |
| 支払い期限 | 翌月末 | 翌月末 | なし | 請求書発行後14日以内 | 翌月10日 | 翌月27日 | 翌月末 | 翌月末 | 翌月末 |
| 利用条件 | 生年月日・電話番号 Visaバーチャルカード発行 18歳以上 | アプリDL、本人確認 ・Visaバーチャルカード ・ICチップ付カード ・磁気カード発行 18歳以上 (未成年者は親権者の同意) | 普通預金口座を開設 プレミアムサービス加入 申込時満20歳以上 | 18歳以上 (未成年者は親権者の同意) | NP会員登録 18歳以上 (未成年者は親権者の同意) | メールアドレス 電話番号 18歳以上 | メールアドレス 電話番号 18歳以上 | 生年月日・電話番号 Visaバーチャルカード発行、 18歳以上 | スマートクレカ専用 アプリ型プリペイドカード登録 Apple ウォレット または Google ウォレットに登録 18歳以上 |
| 登録時 必要書類など | なし | 運転免許証/運転経歴証明書 (日本国内で発行されたもの) 在留カード/特別永住者証明書 マイナンバーカード | 本人確認書類 | なし | メールや電話番号や住所など | なし | なし | なし | 本人確認書類 |
| 登録審査 | なし | なし(AIスコアによる自動判定) | 問合せ | なし | あり | なし(カード発行時あり) | なし | なし | あり |
| 購入審査 | あり 「ポチっとチャージ」申込時 | あり 「あとばらいチャージ」申込時 | 問合せ | あり | あり | あり | あり 「イマすぐ入金」申込時 | あり 「ミライバライ」申込時 | なし |
| ポイント付与 | なし | なし | 問合せ | あり | あり | なし | なし | なし | なし |
| 公式HP アプリ | バンドルカードを使ってみる | ワンバンクを使ってみる | 申込・管理がスマホで完結 「みんなの銀行アプリ」 | コンビニで後払いができる 「NP後払い」 | atone(アトネ) 業界No.1後払い決済 | あと払いペイディ 翌月後払いのPaidy | Kyash 支払いもお金の管理もかんたん | ultra pay カード 誰でも持てる プリペイド式Visaカード | BANKIT(バンキット) アプリ型プリペイドカード |
次にそれぞれの後払いアプリの特徴と利用方法、支払い方法を詳しく見ていきましょう。
バンドルカード「ポチっとチャージ」
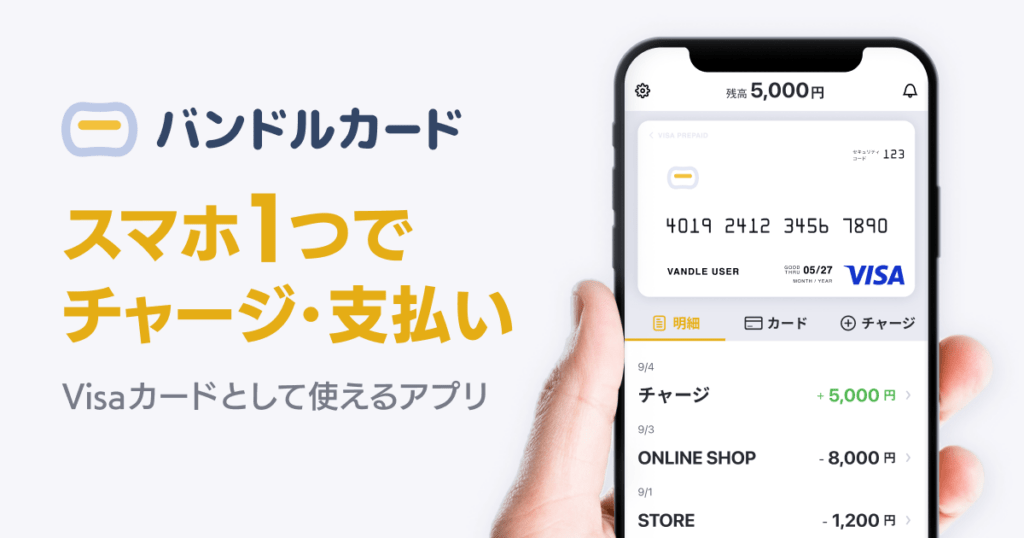
バンドルカードは、「ポチっとチャージ」機能を利用することで、即時に最大50,000円までチャージできる後払いアプリです。Visa加盟店で使えるため、利用範囲が広いのが特徴です。
| バンドルカード | ||
| 使える店 | ネットショップ | ○ Visa加盟店 |
| 実店舗 | ○ Visa加盟店 | |
| 利用可能上限額 | 3,000円〜50,000円/回 | |
| 手数料 | 510円〜1,830円 | |
| 後払い決済方法 | 「ポチっとチャージ」でチャージして利用 | |
| 分割払い | 不可 | |
| 支払方法 | コンビニ、セブン銀行ATM、ネット銀行、銀行ATM(ペイジー) | |
| 支払い期限 | 翌月末 | |
| 利用条件 | アプリDL、生年月日や電話番号入力、 Visaバーチャルカード発行、 満18歳以上の方が利用規定に同意で利用可能(年齢確認あり) | |
| 登録時必要書類など | なし | |
| 登録審査 | 電話番号、アドレス、年齢確認 | |
| 購入審査 | あり「ポチっとチャージ」申込時 | |
| ポイント付与 | なし | |
| 公式アプリ | バンドルカードを使ってみる | |
※ ポチっとチャージは、株式会社セブン銀行が提供しているサービスです(手数料・審査あり)。
※ 未成年の利用は保護者の同意が必要です。
ワンバンク「あとばらいチャージ」
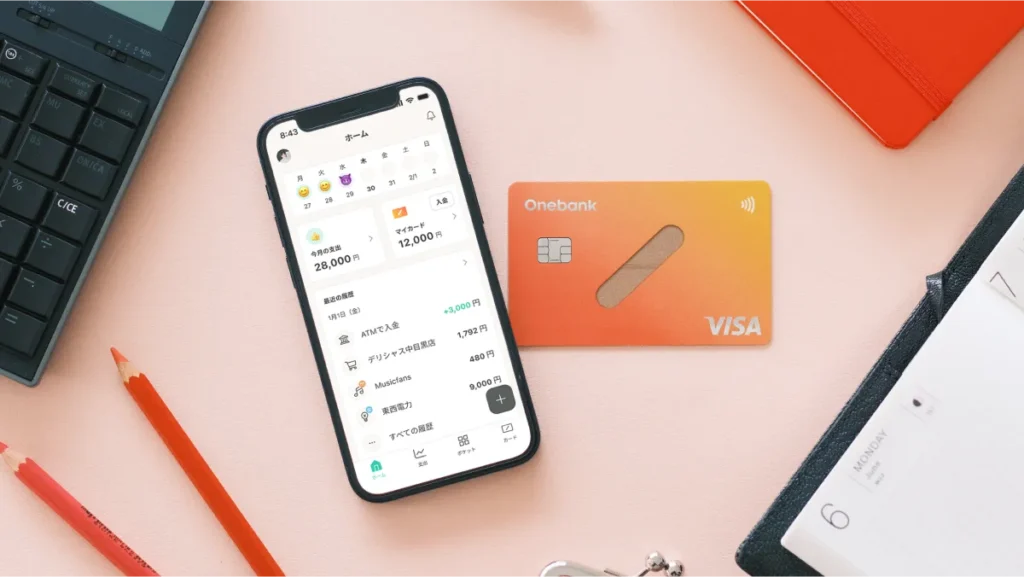
ワンバンクは、「あとばらいチャージ」機能を利用することで、最短1分で最大50,000円までチャージできるAI搭載の後払いアプリです。クレジットカードを持っていなくても使え、日々の支出をAIが自動分析・管理してくれるのが特徴です。
| ワンバンク | ||
| 使える店 | ネットショップ | ○ Visa加盟店 |
| 実店舗 | ○ Visa加盟店 | |
| 利用可能上限額 | 3,000円〜50,000円/回 | |
| 手数料 | 510円〜1,830円 | |
| 後払い決済方法 | 「あとばらいチャージ」でチャージして最短1分で利用可能 | |
| 分割払い | 不可 | |
| 支払方法 | クレジットカード、銀行口座、コンビニ セブン銀行ATM、ネット銀行、銀行ATM(ペイジー) | |
| 支払い期限 | 翌月末 | |
| 利用条件 | アプリDL、本人確認、 Visaバーチャルカード、ICチップ付カード、磁気カード発行、 満18歳未満の場合、親権者の同意で利用可能 | |
| 登録時必要書類など | 運転免許証/運転経歴証明書(日本国内で発行されたもの) 在留カード/特別永住者証明書 マイナンバーカード | |
| 登録審査 | なし(AIスコアによる自動判定) | |
| 購入審査 | あり「あとばらいチャージ」申込時 | |
| ポイント付与 | なし | |
| 公式アプリ | みんなの銀行 | |
みんなの銀行 Cover
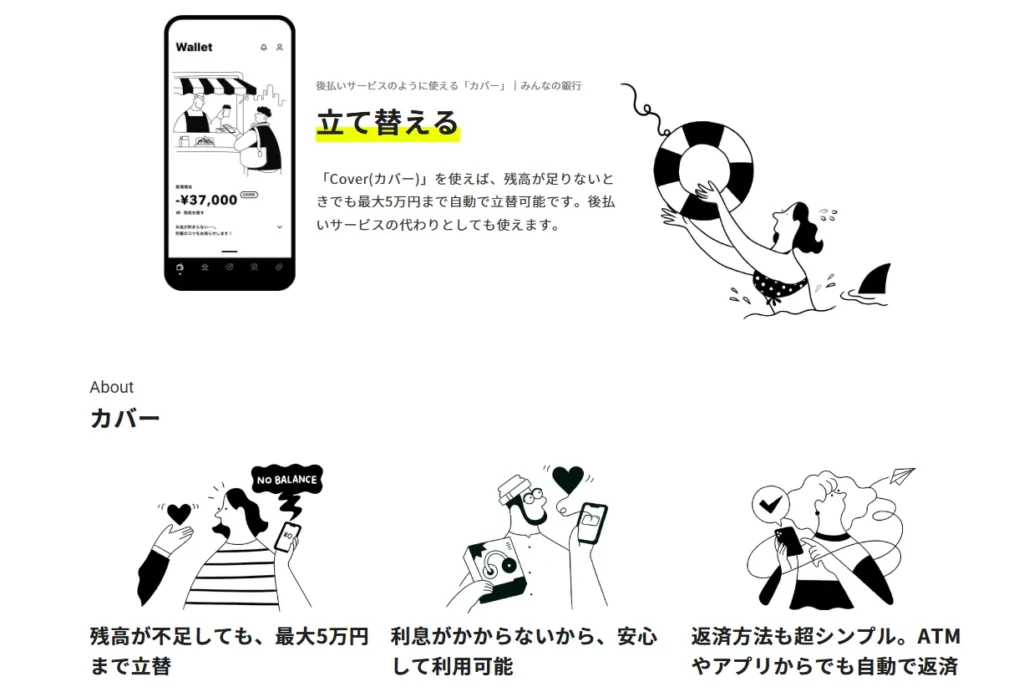
みんなの銀行が提供する「Cover(カバー)」は、普通預金の残高が不足した際に、あらかじめ契約していれば最大5万円まで自動的に立替えてくれる機能です。
プレミアム会員(月額600円)が対象の追加オプションですが、利息0%・手数料なしで後払いとして利用できます。返金方法も普通預金口座への入金だけで自動返済となるため、日常の「あと少し足りない」シーンにも活用可能です。
| みんなの銀行 Cover | ||
| 使える店 | ネットショップ | 〇 デビットJCB加盟店 |
| 実店舗 | 〇 現金化可能 | |
| 利用可能上限額 | 最大50,000円 | |
| 手数料 | 0円(利息・手数料なし) | |
| 後払い決済方法 | 機能「Cover」利用で自動立替または出金可能 | |
| 分割払い | 問合せ | |
| 支払方法 | アプリに入金 ATM | |
| 支払い期限 | なし | |
| 利用条件 | 普通預金口座を開設 プレミアムサービス加入 申込時満20歳以上 | |
| 登録時必要書類など | 本人確認書類 | |
| 登録審査 | 問合せ | |
| 購入審査 | 問合せ | |
| ポイント付与 | 問合せ | |
| 公式アプリ | 申込・管理がスマホで完結 「みんなの銀行アプリ」 | |
NP後払い
特徴
NP後払いは、ネットショッピングに特化した後払いサービスです。クレジットカードを持っていなくても請求書払いができるため、安心して利用できます。購入時に代金を即時支払う必要がなく、商品到着後にコンビニや銀行振込で支払いが可能です。ECサイトでの利用が多く、返品時の支払いトラブルを回避しやすい点もメリットです。
| NP後払い | ||
| 使える店 | ネットショップ | ○ NP後払い対応のECサイト(20万店舗以上) |
| 実店舗 | X | |
| 利用可能上限額 | 55,000円(税込) | |
| 手数料 | なし (銀行振込は振込手数料) | |
| 後払い決済方法 | 支払方法でNP後払いを選択 | |
| 分割払い | 不可 | |
| 支払方法 | コンビニ/銀行/郵便局/LINE Pay | |
| 支払い期限 | 請求書発行後14日以内 | |
| 利用条件 | 18歳以上 (未成年者は親権者の同意) | |
| 登録時必要書類など | なし | |
| 登録審査 | なし | |
| 購入審査 | あり | |
| ポイント付与 | あり | |
| 引用元 | コンビニで後払いができる 「NP後払い」購入者向けサイト | |
atone(アトネ)
特徴
atoneは、クレジットカード不要で利用できる後払いアプリで、手数料無料で利用できるのが最大の強みです。利用金額は翌月にまとめて請求され、コンビニ払いや銀行口座振替で支払いができます。また、利用額に応じてポイントが貯まるため、お得に使える点も魅力です。
| atone(アトネ) | ||
| 使える店 | ネットショップ | ○ atone加盟店 |
| 実店舗 | ○ atone加盟店 | |
| 利用可能上限額 | 利用状況により変動 | |
| 手数料 | 口座振替無料、 コンビニ払い:209円 | |
| 後払い決済方法 | 「atone」を選択、 認証コード入力 | |
| 分割払い | 不可 | |
| 支払方法 | コンビニ/銀行振込/口座振替 | |
| 支払い期限 | 翌月10日 | |
| 利用条件 | アプリDL、NP会員登録、 18歳以上 (未成年者は親権者の同意) | |
| 登録時必要書類など | メールや電話番号や住所など | |
| 登録審査 | あり | |
| 購入審査 | あり | |
| ポイント付与 | あり | |
| 引用元 | atone(アトネ)| 業界No.1企業が提供する後払い決済 | |
Paidy(ペイディ)
特徴
Paidyは、メールアドレスと電話番号だけで登録可能な後払いアプリです。AmazonやApple Storeなどの大手ECサイトで利用可能で、クレジットカード不要で簡単に決済できます。分割払い(3回まで)にも対応しており、支払い負担を軽減できる点が特徴です。
| Paidy | ||
| 使える店 | ネットショップ | ○ Paidy加盟店 |
| 実店舗 | ○ Paidy加盟店 | |
| 利用可能上限額 | 利用者ごとに異なる (本人確認後表示) | |
| 手数料 | 口座振替:なし 銀行振込み:振込み手数料 コンビニ払い:1回払いは300円 分割払い(金額と回数で変動) | |
| 後払い決済方法 | 「あと払い(ペイディ)を選択、 認証コード入力 | |
| 分割払い | 可(3・6・12回) ※本人確認書類で手続必要 | |
| 支払方法 | 口座振替/銀行振込/コンビニ払い | |
| 支払い期限 | 翌月27日 | |
| 利用条件 | メールアドレス、電話番号、 18歳以上 | |
| 登録時必要書類など | なし | |
| 登録審査 | なし(カード発行時あり) | |
| 購入審査 | あり | |
| ポイント付与 | なし | |
| 引用元 | あと払いペイディ|翌月後払いのPaidy | |
Kyash(キャッシュ)「イマすぐ入金」
特徴
Kyashは、Visaプリペイドカードとして利用できる後払いアプリで、銀行口座やクレジットカードと連携することで後払い機能が利用できます。タッチ決済やQRコード決済にも対応し、使いやすさが魅力です。
| Kyash | ||
| 使える店 | ネットショップ | ○ Visa加盟店、 |
| 実店舗 | ○ Quick Pay+加盟店/ Apple Pay/Google ウォレット登録/ リアルカード発行 | |
| 利用可能上限額 | 3,000円〜50,000円/回 | |
| 手数料 | 500円〜1,800円 | |
| 後払い決済方法 | 「イマすぐ入金」でチャージして利用 | |
| 分割払い | 不可 | |
| 支払方法 | アプリから手続きの上、 Kyashマネー残高、 またはコンビニ支払い | |
| 支払い期限 | 翌月末 | |
| 利用条件 | アプリDL、 メールアドレス、電話番号で会員登録、 18歳以上 | |
| 登録時必要書類など | なし | |
| 登録審査 | なし | |
| 購入審査 | あり「イマすぐ入金」申込時 | |
| ポイント付与 | なし | |
| 引用元 | Kyash – お支払いも お金の管理もかんたんに | |
ultra pay(「ミライバライ」)
特徴
ultra payは、少額決済向けに開発された後払いアプリで、スマホ決済が可能で、アプリ内で利用履歴を管理できるため、計画的に使いやすいのが特徴です。
| ultra pay | ||
| 使える店 | ネットショップ | ○ Visa加盟店 |
| 実店舗 | ○ Visa加盟店 | |
| 利用可能上限額 | 3,000円〜50,000円/回 | |
| 手数料 | 500円〜1,800円 | |
| 後払い決済方法 | 「ミライバライ」でチャージして利用 | |
| 分割払い | 不可 | |
| 支払方法 | コンビニ払い | |
| 支払い期限 | 翌月末 | |
| 利用条件 | アプリDL、生年月日や電話番号入力、 Visaバーチャルカード発行、 18歳以上 | |
| 登録時必要書類など | なし | |
| 登録審査 | なし | |
| 購入審査 | あり「ミライバライ」申込時 | |
| ポイント付与 | なし | |
| 引用元 | ultra pay カード | 誰でも持てる プリペイド式Visaカード | |
BANKIT
特徴
BANKITはアプリ型プリペイドカードで、iOS、Andoroid搭載のスマホで利用できApple Pay、Google Payに対応しています。BANKIT利用者向けの「おたすけチャージ」という後払いサービスは、「スマートクレカ」という名称に変更され後払いが利用できます。スマートクレカはショッピングだけでなくキャッシングにも利用でき手数料はかかりますが、分割払いも可能です。
| BANKIT | ||
| 使える店 | ネットショップ | ○ Visa加盟店 |
| 実店舗 | ○ 「QUICPay+」やVisaタッチ決済対応店 | |
| 利用可能上限額 | スマートクレカ初期設定 ショッピング:500,000円 キャッシング:100,000円 | |
| 手数料 | ショッピング1回払い:なし、 分割払い:実質年率10.76〜13.27% キャッシング:実質年率18.0% | |
| 後払い決済方法 | ウォレットにチャージして利用 | |
| 分割払い | 可 | |
| 支払方法 | ウォレットへのチャージ残高で支払い | |
| 支払い期限 | 翌月末 | |
| 利用条件 | スマートクレカ専用 アプリ型プリペイドカード登録、 Apple ウォレット または Google ウォレットに登録 18歳以上、 | |
| 登録時必要書類など | 本人確認書類 | |
| 登録審査 | あり | |
| 購入審査 | なし | |
| ポイント付与 | なし | |
| 引用元 | BANKIT(バンキット) アプリ型プリペイドカード ~ お金のこと もっともっとカンタンに~ | アプラス SBI新生銀行グループ | |
後払い決済とは?

後払い決済とは、購入者が商品やサービスを受け取った後に代金を支払う決済方法です。
消費者庁では、決済方法を次のように分類しています。
| 決済方法 | 支払いのタイミング |
| 前払い | 商品・サービスの提供前 |
| 即時払い | 商品・サービスの提供と同時 |
| 後払い | 商品・サービスの提供後 |
後払いという言葉は広い概念であり、クレジットカードや携帯電話料金との合算払いなども、支払時期という観点では後払いに該当します。
一方、EC・通販で「後払い決済サービス」と呼ばれるものは、商品購入時に後払いを選択し、商品発送後などに発行される請求書や電子請求を使って、コンビニ・銀行・郵便局・スマートフォン決済などで支払う仕組みが一般的です。
また、購入ごとではなく1か月分の利用金額を翌月にまとめて支払うサービスもあります。
後払い決済には複数の方式があるため、サービス名だけではなく実際の契約内容を確認する必要があります。

後払い決済サービスの仕組み
決済事業者が間に入る一般的な後払い決済では、購入者・販売事業者・後払い決済事業者の3者が関係します。
基本的な流れは次のとおりです。
| 順序 | 主な流れ |
| 1 | 購入者がECサイトなどで商品・サービスを注文する |
| 2 | 購入時に後払い決済を選択する |
| 3 | 後払い決済事業者が取引の与信を行う |
| 4 | 与信承認後、事業者が商品を発送・サービスを提供する |
| 5 | 後払い決済事業者が購入者へ請求する |
| 6 | 契約した入金サイクルに従い事業者へ代金が支払われる |
| 7 | 購入者が所定の期限までに後払い決済事業者へ支払う |
具体的な順序や債権の取り扱いはサービスによって異なります。
後払い決済事業者によっては、与信だけでなく、請求書発行、収納、入金確認、督促まで代行します。
NP後払い、GMO後払い、後払い.com、スコア後払いなどは、事業者向けにこうした業務を提供しています。
未回収保証のあるサービスでは、所定の条件を満たした取引について、購入者から代金を回収できなかった場合も決済事業者が未回収リスクを負担します。
ただし、すべての取引が無条件で保証されるわけではありません。
与信承認、発送・役務提供の登録、取引内容、不正利用、キャンセルなど、保証対象となる条件は各社で異なります。契約前に加盟店規約を確認してください。
後払い決済サービスの主な種類
事業者向けの後払い決済は、利用場面によって大きく分けて考えると選びやすくなります。
| 種類 | 主な利用場面 | 確認したいポイント |
| EC・通販向け | 商品をオンライン販売する事業者 | 決済手数料、請求方法、EC連携、入金サイクル |
| 役務・サービス向け | 訪問サービス、修理、スクールなど | 役務への対応可否、利用限度額、請求方法 |
| 会員型・翌月まとめ払い | EC・アプリ・実店舗等 | 会員登録、支払期限、分割払い、利用方法 |
| BtoB掛け払い | 法人・個人事業主間の取引 | 企業与信、請求代行、保証、入金サイクル |
EC・通販向け後払い決済
通販・EC向けでは、購入者が商品を注文した際に与信を行い、商品発送後に請求する仕組みが一般的です。
NP後払い、GMO後払い、後払い.com、スコア後払い、クロネコ代金後払いサービスなどがこの領域で提供されています。
サービスごとに、紙の請求書、電子バーコード、スマートフォン請求など対応方式が異なります。
役務・サービス向け後払い決済
商品発送を伴わない役務については、通販向けサービスがそのまま利用できるとは限りません。
役務提供を対象とした後払いサービスも提供されているため、自社の業種・商材が利用対象になっているかを確認する必要があります。
会員型・翌月まとめ払い
購入ごとに請求書を発行する方式とは別に、一定期間の利用金額をまとめて後から支払う方式があります。
atoneなどが該当します。
支払い方法や支払期限、購入者側に発生する請求手数料などはサービスによって異なります。
BtoB掛け払い
法人・個人事業主間の取引では、BtoC向けの後払い決済ではなく、企業間取引向けの掛け払いサービスが利用されます。
企業与信、請求書発行、入金確認、督促、未回収保証などを外部化できるサービスがあります。
BtoB掛け払いは一般消費者向けの後払いとは対象とする取引が異なります。仕組みについては掛け払いとはの記事で詳しく解説しています。
後払い決済サービスを比較するときの7つのポイント
後払い決済は、決済手数料だけで選ぶと実際の総コストや運用負荷を正しく比較できない場合があります。
1.自社の商材・取引形態に対応しているか
最初に、自社の商品やサービスが対象になっているかを確認します。
EC通販向け、役務向け、実店舗向け、BtoB向けでは利用できるサービスが異なります。
一部の商材や取引方法を対象外としているサービスもあるため、料金比較より先に対象業種を確認する必要があります。
2.決済手数料だけでなく総コストを比較する
後払い決済では、決済手数料以外に月額固定費や請求書発行費用などが発生する場合があります。
取引件数が増えると1件単位の請求関連費用も積み上がります。
「決済手数料率が低い=総コストが低い」とは限らないため、想定する月間取引額と取引件数の両方で比較してください。
3.未回収保証の条件を確認する
未回収保証があるサービスでも、保証条件は同じではありません。
与信承認後の取引であること、所定の発送・取引情報を登録していることなど、サービスごとに条件があります。
未回収保証という言葉だけで判断せず、どの取引が保証対象外になるのかまで加盟店規約で確認する必要があります。
4.入金サイクルを確認する
購入者が支払う日と、事業者へ売上代金が入金される日は同じではありません。
後払い決済会社が立替払いするサービスでは、契約した締日・入金日に従って事業者へ支払われます。
入金回数や最短入金日はサービスごとに異なります。自社の仕入れ・人件費・広告費などの支払時期と照らして確認してください。
5.購入者の支払い方法を確認する
後払い決済では、コンビニだけでなく、銀行振込、郵便局、口座振替、スマートフォン請求、各種コード決済などに対応するサービスがあります。
対応する支払い方法は各社で異なります。購入者層に必要な支払い方法が提供されているかを確認してください。
6.与信方法と回答タイミングを確認する
ECで後払いを利用する場合、購入者の注文時に与信結果が必要になります。
リアルタイム与信に対応するサービスもあれば、取引内容によって追加確認が行われるサービスもあります。
与信NGとなった場合のECサイト側の処理方法や、別の決済手段へ変更する導線も確認しておく必要があります。
7.ECカートや受注管理システムとの連携を確認する
後払い決済を導入する場合、自社が利用しているECカート、受注管理システム、基幹システムなどとの連携可否も重要です。
API、CSV、管理画面への直接入力など、対応する連携方式はサービスによって異なります。
導入前に現在のシステム構成で利用可能か確認してください。
事業者が後払い決済を導入するメリット
決済方法の選択肢を増やせる
後払い決済を追加すると、購入者が選択できる決済方法が増えます。
クレジットカード情報をECサイトへ入力したくない購入者や、商品を確認してから支払いたい購入者にも対応できます。
ただし、後払い決済を追加しただけで売上やコンバージョン率が必ず上昇することを示す公的なデータは確認できません。実際の効果は商材、顧客層、導線などによって異なります。
与信・請求・回収業務を外部化できる
後払い決済事業者によっては、購入者の与信、請求書発行、入金管理、代金回収、督促などを代行します。
自社ですべての請求業務を行う場合と比べて、後払いに関する業務を外部化できます。どこまで代行されるかはサービスによって異なります。
未回収リスクを抑えられるサービスがある
NP後払い、GMO後払い、後払い.com、スコア後払いなどでは、所定の条件を満たした取引について未回収保証を提供しています。
購入者から回収できなかった場合のリスクを事業者側だけで負担しない仕組みです。
ただし、不正注文や保証条件を満たさない取引などは保証対象外となる場合があります。契約時に保証範囲を確認してください。
後払い決済を導入するデメリット・注意点
決済手数料や固定費が発生する
後払い決済サービスを利用すると、決済手数料や月額費用、請求関連費用などが発生します。取引単価だけでなく、月間件数によってもコストが変わるため、自社の利用規模で試算する必要があります。
与信結果によって後払いを利用できない場合がある
購入者が後払いを選択しても、与信結果によって利用できないことがあります。その場合は別の決済方法へ変更してもらうなどの対応が必要です。後払いを表示しているからといって、すべての注文で後払いが利用できるわけではありません。
入金サイクルによって資金繰りに影響する
後払い決済会社からの入金日が、自社が希望する資金回収タイミングと一致するとは限りません。決済手数料だけでなく、締日と入金日も確認してください。
システム導入・運用が必要になる
自社のECカートが利用するサービスへ標準対応していない場合、APIなどを利用したシステム連携が必要になる可能性があります。必要な作業や開発費については利用中のECシステムと後払い決済事業者の双方へ確認してください。
後払い決済サービスを導入する流れ
具体的な手続きはサービスによって異なりますが、事業者側では主に次の工程があります。
1.サービスを選定する
自社の業種、取引形態、月間取扱高、利用中のシステムをもとに候補を絞ります。
2.問い合わせ・申し込みを行う
後払い決済事業者へ申し込みます。
3.加盟店審査を受ける
事業者やECサイト、取扱商品などについて審査が行われます。審査内容や基準は各社で異なり、公開されていない基準については確認できません。
4.契約・システム設定を行う
審査通過後に契約し、必要なシステム連携や管理画面の設定を行います。
5.動作確認後に提供を開始する
注文情報、与信結果、発送情報、請求などが正しく処理されることを確認したうえで利用を開始します。
導入に必要な期間はサービスや連携方法で異なります。公式情報ではスコア後払いは最短5営業日、NP後払いは申し込み受付から最短10営業日程度、GMO後払いは申込書受領から10日程度としていますが、商材や審査、システム開発の有無によって変わるため、実際の導入予定日は各社への確認が必要です。
後払い決済と割賦販売法の関係
後払い決済だからといって、すべてのサービスに一律で同じ規制が適用されるわけではありません。
経済産業省によると、割賦販売法の後払分野では取引形態によって規制対象が異なります。 出典:経済産業省「割賦販売法(後払信用)の概要」
信用購入あっせん業者については、販売業者への立替払いを行い、消費者から「2か月を超える期間」で支払いを受ける取引などが規制対象になります。
また、割賦販売業者については、消費者に2か月以上かつ3回以上の分割払いで指定商品・指定役務・指定権利を販売する場合などが対象です。
2020年6月公布・2021年4月施行の改正割賦販売法では、少額・多頻度の後払いサービスなどの拡大を踏まえ、登録少額包括信用購入あっせん業者などの制度も導入されました。
したがって、「後払いは割賦販売法の対象外」「後払いはすべて割賦販売法の対象」のどちらも一律にはいえません。具体的なサービスの法的位置付けは、契約内容や支払期間、支払回数、取引形態などによって異なります。
個人向けの後払いアプリを探している場合
本記事で解説しているのは、主としてEC・通販などの事業者が導入する後払い決済サービスです。
スマートフォンへチャージして利用するサービスや、個人が買い物に利用する後払いアプリを比較したい場合は、検索意図が異なります。
個人向けサービスについては後払いアプリおすすめの記事で分けて解説しています。
後払いアプリでも利用時に独自の与信や本人確認を行うサービスがあるため、「後払いアプリ=すべて審査なし」と判断しないことが重要です。
後払い決済に関するよくある質問
後払い決済とは簡単にいうと何ですか?
商品やサービスの提供を受けた後に代金を支払う決済方法です。消費者庁も、商品・サービスの提供後に支払う方法を「後払い」と分類しています。EC・通販の後払い決済では、購入者が商品を受け取った後に、コンビニや銀行などで代金を支払うサービスがあります。
後払い決済は審査なしで使えますか?
すべてが審査なしではありません。NP後払い、GMO後払い、後払い.com、スコア後払いなどでは、取引に対する与信を行っています。具体的な審査基準を公表していないサービスもあるため、公開されていない審査内容は確認できません。
購入者が支払わなかった場合、事業者は代金を受け取れますか?
未回収保証を提供するサービスでは、所定の保証条件を満たした取引について代金が支払われます。ただし、保証条件はサービスごとに異なり、すべての取引が無条件で保証されるわけではありません。加盟店規約を確認する必要があります。
後払い決済の費用はいくらですか?
サービスによって異なります。主に月額固定費、決済手数料、請求書などの発行費用が発生します。現在公開されている主要サービスでは、月額固定費が0円からのプランもありますが、決済手数料や請求関連費用は別途発生する場合があります。最新料金は必ず各社公式サイトで確認してください。
後払い決済とクレジットカードの違いは何ですか?
どちらも支払い時期という観点では後払いに分類されますが、契約や利用方法が異なります。EC向けの請求書後払いでは、購入時にクレジットカード番号を入力せず、商品発送後にコンビニや銀行などで支払えるサービスがあります。利用限度額、分割払い、与信方法、支払期限などは各サービスの規約によって異なります。
後払い決済と掛け払いは同じですか?
どちらも後から代金を支払う取引ですが、一般的に「掛け払い」は法人・個人事業主間のBtoB取引で利用されます。BtoC向け後払いとBtoB掛け払いでは、与信対象や請求方法、利用限度額、契約条件などが異なります。
まとめ|後払い決済は料金だけでなく与信・保証・入金サイクルまで比較する
後払い決済とは、商品やサービスを受け取った後に購入者が代金を支払う決済方法です。
EC・通販向けの後払い決済サービスでは、決済事業者が購入者の与信、請求、入金確認、代金回収などを担い、所定の条件で未回収保証を提供するサービスもあります。
事業者がサービスを選ぶ際は、単純な決済手数料だけではなく、対象となる商材・取引形態、月額固定費・決済手数料・請求関連費用、未回収保証の範囲、入金サイクル、購入者の支払い方法、与信方法、ECシステムとの連携まで確認することが重要です。
また、後払い決済サービスでは購入者に対する与信を行うものがあるため、「後払い=審査なし」とは限りません。
最新の料金・機能・入金サイクルを比較したうえで、自社の取引形態と運用に合ったサービスを選定してください。